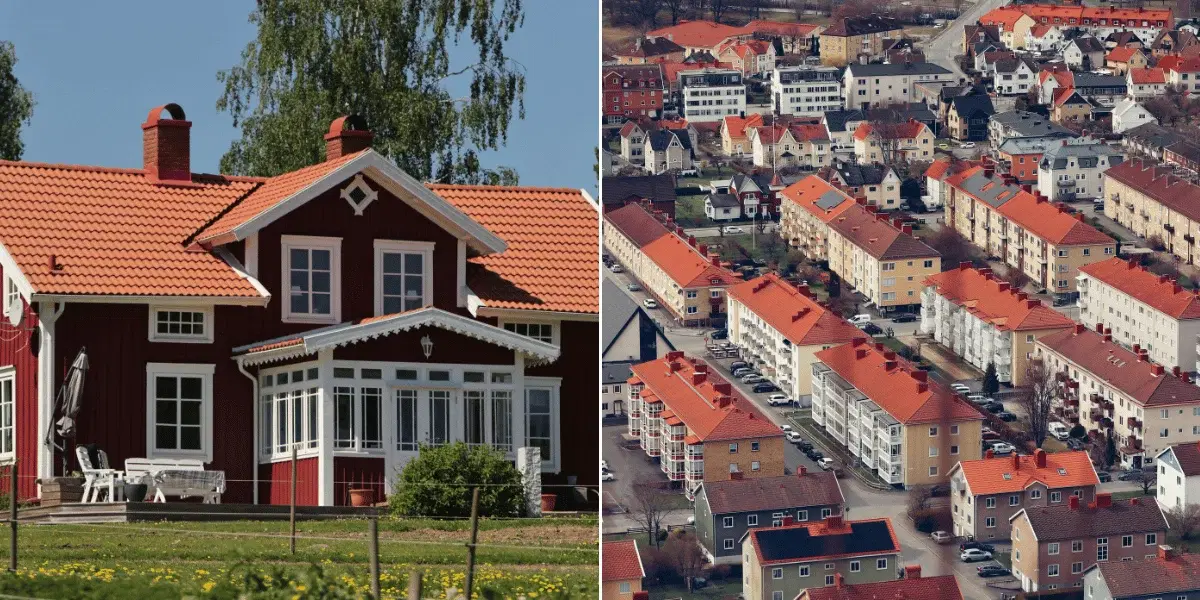
Att byta villan mot bostadsrätt lockar många seniorer. Men flytten döljer kostnadsfällor som snabbt slår hårt mot privatekonomin.
Åsa Wallenrud
Uppdaterad: 23 okt. 2026Publicerad: 23 okt. 2026
ANNONS
ANNONS
Många som säljer en villa efter flera decennier gör vinster på miljonbelopp, vilket medför en vinstskatt på 22 procent, enligt Skatteverket. Det går att få uppskov med skatten upp till 3 000 000 kronor per bostad. Eftersom uppskovsräntan är borttagen fungerar uppskovet i dag som ett räntefritt lån från staten.
Det ger mer pengar över när du köper den nya bostaden. Men skatten försvinner inte. Den måste betalas direkt om du säljer lägenheten längre fram, till exempel om du flyttar till ett hyrt äldreboende.
Månadskostnaden kan bli högre
En vanlig missuppfattning är att lägenhetslivet automatiskt sänker boendekostnaden. En normalstor villa har ofta drift och underhållsbehov på totalt 8 000 till 10 500 kronor i månaden.
I en nyproducerad bostadsrätt landar däremot månadsavgiften ofta på 6 500 till 9 000 kronor. När hushållsel, varmvatten och försäkringstillägg läggs till blir den fasta månadskostnaden ibland högre än i det tidigare obelånade huset.
ANNONS
Se upp för föreningens dolda lån
Som köpare blir du även medansvarig för bostadsrättsföreningens gemensamma skulder, läs mer på Bolagsverket. Det är därför avgörande att granska årsredovisningen noggrant.
Har föreningen lån under 5 000 kronor per kvadratmeter är ekonomin mycket stabil. Ligger lånen däremot över 10 000 kronor per kvadratmeter ökar risken att din avgift höjs om räntan går upp.
Kolla också om föreningen äger marken eller har tomträtt. Om marken hyrs kan hyran höjas kraftigt när avtalet förnyas, vilket i sin tur gör månadsavgiften dyrare.
ANNONS
| Kostnadspost / Nyckeltal | Obelånad villa (ca 150 kvm) | Äldre, stabil BRF (3:a, ca 80 kvm) | Nyproducerad BRF (3:a, ca 80 kvm) |
| Månadsavgift | 0 kr | 3 500 – 5 000 kr | 6 500 – 9 000 kr |
| Driftkostnad (el, vatten, värme, sophämtning) | 4 000 – 6 500 kr | 1 000 – 1 500 kr (el, IMD) | 1 000 – 1 500 kr (el, IMD) |
| Underhållsbehov (tumregel: 1 % av värdet/år) | 4 100 – 4 200 kr | Ingår till största del i avgiften | Ingår till största del i avgiften |
| Total månadskostnad | 8 100 – 10 700 kr | 4 500 – 6 500 kr | 7 500 – 10 500 kr |
| Föreningens lån/kvm | – | Under 5 000 kr/kvm (låg risk) | Över 15 000 kr/kvm (hög risk) |
| Indirekt skuldandel (för lägenheten) | 0 kr | Under 400 000 kr | Över 1 200 000 kr |
Läs också:
Boendekostnader stiger – ”dramatiskt höga nivåer”. E55
Ny kalkyl avslöjar – fjällstugan kan kosta 148 000 kronor. Dagens PS
ANNONS
Läs mer från E55 - vårt nyhetsbrev är kostnadsfritt:
Åsa Wallenrud
Åsa Wallenrud är en driven och erfaren motorjournalist med en stark passion för bilvärlden och teknik, gärna i kombination. Arbetat med varumärken som TV4 Nyhetsmorgon, Facit, M3, Lilla Gumman, Hem och Villamässor, Blocket, Byt Bil mfl. Har du en bra historia? Maila mig asa.wallenrud@dagensps.se
ANNONS
ANNONS
Senaste nytt
Ekonomi
Oljepriset fortsätter stiga
23 okt. 2026
Ekonomi
Volvo Cars skär ned med 2 500 anställda
23 okt. 2026
Resor
Övervintra i solen – så går kalkylen ihop
23 okt. 2026
Bostad
Försökte sälja lärarens bostad i Spanien – utan hans vetskap
23 okt. 2026
Ekonomi
1,6 miljarder betalades ut fel till pensionärer – här sker misstagen
23 okt. 2026
ANNONS