
Bedrägerier börjar ofta med en falsk annons eller ett meddelande i sociala medier. När pengarna försvinner hamnar ansvaret vanligtvis hos banken och den drabbade kunden. Nu kräver chefen för Storbritanniens centralbank att även teknikjättarna tar större ansvar.
Sandra Sahlén
Uppdaterad: 15 okt. 2026Publicerad: 15 okt. 2026
ANNONS
ANNONS
Ett till synes seriöst investeringserbjudande dyker upp på Facebook. En välkänd person berättar i en film om en möjlighet att tjäna pengar, och den som klickar vidare möts av en professionellt utformad webbplats. Men personen i filmen kanske aldrig har sagt det som påstås, och pengarna hamnar hos bedragare.
Med hjälp av artificiell intelligens har det blivit enklare att skapa övertygande falska bilder, röster och filmer. Det har också gjort det svårare att avgöra vem som faktiskt står bakom ett erbjudande.
Problemet har fått allt större uppmärksamhet i Sverige, där AI förändrar hur människor bedömer vad som är trovärdigt på internet. Nu kommer krav på hårdare ansvar från ett oväntat håll: Storbritanniens centralbank.
Centralbankschefen riktar kritik mot teknikjättarna
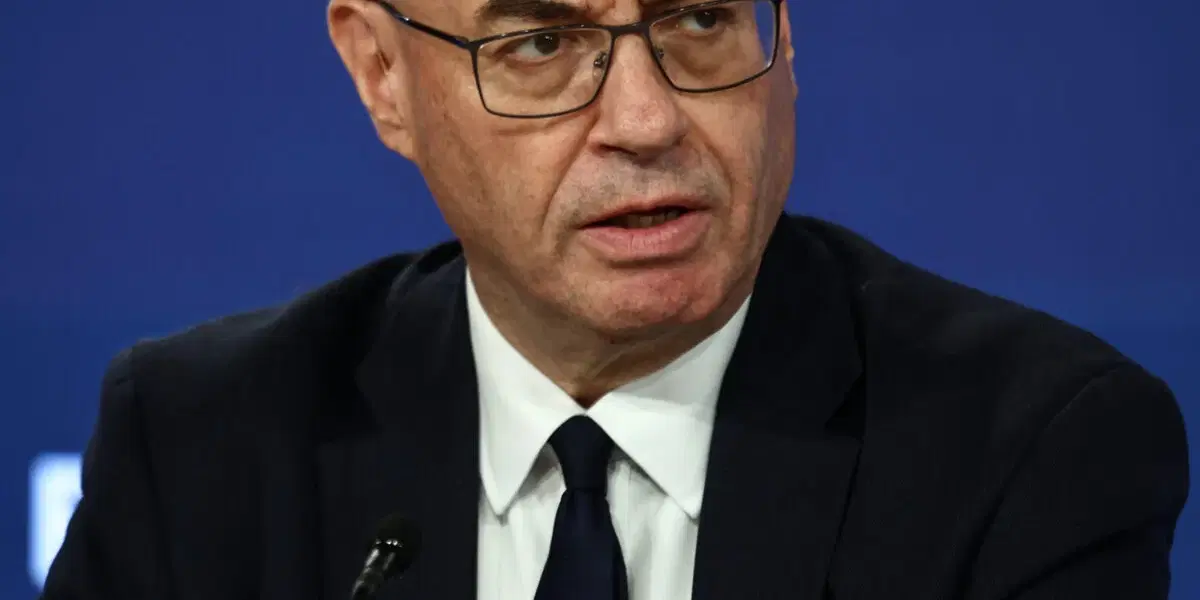
Andrew Bailey, chef för Bank of England, anser att de stora sociala medieplattformarna måste göra mer för att stoppa bedrägerier och annat vilseledande innehåll. Vid ett möte med Internationella valutafonden i Bangkok den 14 oktober riktade han kritik mot teknikföretagens hantering av kriminell verksamhet på deras plattformar.
Enligt Bloomberg varnade Bailey för att sociala medier riskerar att skada människors förtroende för digitala tjänster och i förlängningen samhället, om företagen inte tar större ansvar för det innehåll som sprids.
Kritiken gäller framför allt plattformarnas roll i början av bedrägerikedjan. Det är där bedragarna kan hitta sina offer, bygga förtroende och locka människor vidare till falska investeringserbjudanden.
ANNONS
Blev själv utnyttjad av bedragare
Bailey har personlig erfarenhet av hur lätt en offentlig person kan användas i vilseledande innehåll. I juni spreds manipulerade bilder där centralbankschefen såg ut att hamna i slagsmål med den brittiske politikern Nigel Farage. Bilderna var falska och kopplades till webbplatser som användes i bedrägeriförsök.
ANNONS
Händelsen illustrerar en metod som blivit allt vanligare. Genom att använda välkända personers ansikten och namn försöker bedragarna skapa uppmärksamhet och ge sina erbjudanden en trovärdig avsändare.
I Sverige har liknande metoder förekommit i falska annonser där kända personer påstås rekommendera investeringar. En professionellt producerad film är därför inte längre någon garanti för att personen verkligen står bakom budskapet.
Nya internationella åtgärder mot bedrägerier
Under mötet i Bangkok presenterade Internationella valutafonden och Världsbanken ett gemensamt ramverk för att bekämpa digitala finansiella bedrägerier.
Det så kallade Bangkok Blueprint ska förbättra samarbetet mellan myndigheter, banker och andra aktörer. Målet är att göra det svårare för kriminella att utnyttja digitala betalningar och finansiella tjänster. Enligt Reuters omfattar initiativet bland annat bättre informationsutbyte, stärkt tillsyn och internationellt samarbete. Bakgrunden är att digitala bedrägerier har blivit ett växande ekonomiskt problem. Pengar kan flyttas snabbt mellan länder, medan brottsutredningar och myndighetssamarbete ofta tar betydligt längre tid.
Baileys kritik visar också att diskussionen om ansvar inte längre begränsas till bankerna. Sociala medier, teleoperatörer och andra digitala tjänster är delar av den miljö där bedrägerierna genomförs.
Svenska bankkunder riskerar att stå utan ersättning
För svenska konsumenter blir frågan särskilt viktig när bedragaren lyckas övertala någon att själv genomföra en banköverföring. Det finns en juridisk skillnad mellan en obehörig transaktion, där någon exempelvis använder ett konto utan tillstånd, och en betalning som kontoinnehavaren själv har godkänt efter att ha blivit lurad.
Bankens ansvar och möjligheten till ersättning kan skilja sig mellan dessa situationer. Det gör att två personer som förlorat pengar till bedragare inte nödvändigtvis har samma rätt till ersättning.
ANNONS
Frågan har länge diskuterats i Sverige. Konsumentorganisationer har bland annat efterlyst bättre skydd för personer som manipulerats att föra över pengar. I Storbritannien finns särskilda regler som i många fall ger kunder rätt till ersättning vid så kallade auktoriserade betalningsbedrägerier. De brittiska reglerna gäller däremot inte automatiskt för svenska bankkunder.
Det här går att göra för att skydda pengarna
En viktig åtgärd är att se över vilka säkerhetsinställningar banken erbjuder. Hos flera banker går det att sätta beloppsgränser för överföringar, begränsa betalningar till utlandet eller införa fördröjningar vid större transaktioner. Den som inte regelbundet gör stora överföringar kan minska risken genom att ha en låg standardgräns och bara höja den när det verkligen behövs.
Det är också klokt att kontrollera investeringserbjudanden direkt hos företaget som påstås stå bakom dem. En länk i en annons bör inte vara den enda vägen till informationen.
På Finansinspektionens webbplats finns information om hur investeringsbedrägerier fungerar och hur företag kan kontrolleras. Om pengar redan har skickats till en misstänkt bedragare bör banken kontaktas omedelbart. Det kan finnas möjlighet att försöka stoppa betalningen, men det är inte säkert att pengarna går att få tillbaka. Händelsen bör också polisanmälas.
Frågan om ansvar är långt ifrån avgjord
Andrew Baileys uttalande innebär inte att sociala medieplattformar nu blir skyldiga att ersätta människor som förlorat pengar till bedragare. Någon sådan generell regel har inte införts genom hans framträdande.
Däremot sätter kritiken ljuset på ett problem som blivit allt svårare att bortse från. Bedrägerierna börjar ofta långt innan någon banköverföring genomförs, och flera företag kan ha varit inblandade i den digitala kedjan.
För svenska bankkunder är det fortfarande viktigt att känna till bankens säkerhetstjänster och reglerna för ersättning. Men diskussionen i Storbritannien visar att ansvaret för att stoppa bedrägerier i framtiden kan komma att fördelas på fler aktörer än i dag.
ANNONS
Läs mer: Sveriges Konsumenter: Bankerna bör ta större ansvar – E55
Läs mer från E55 - vårt nyhetsbrev är kostnadsfritt:
Sandra Sahlén
Erfaren projektledare och skribent med bakgrund inom Content Marketing.
Sandra Sahlén
Erfaren projektledare och skribent med bakgrund inom Content Marketing.
ANNONS
ANNONS
Senaste nytt
Ekonomi
Bankchefen pekar ut sociala medier – kräver ansvar för bedrägerierna
15 okt. 2026
Pension
Finland vill ta mer ur pensionsfonden – miljarder på spel
15 okt. 2026

Pension
Jobbat i över 41 år – ändå sänks pensionen med 17 procent
15 okt. 2026
Ekonomi
Kristersson om EU-budget: Pengar är inte gratis
15 okt. 2026
Bil
Vinterdäck på bilsemester – här är regeln som skiljer sig från Sverige
15 okt. 2026
ANNONS