
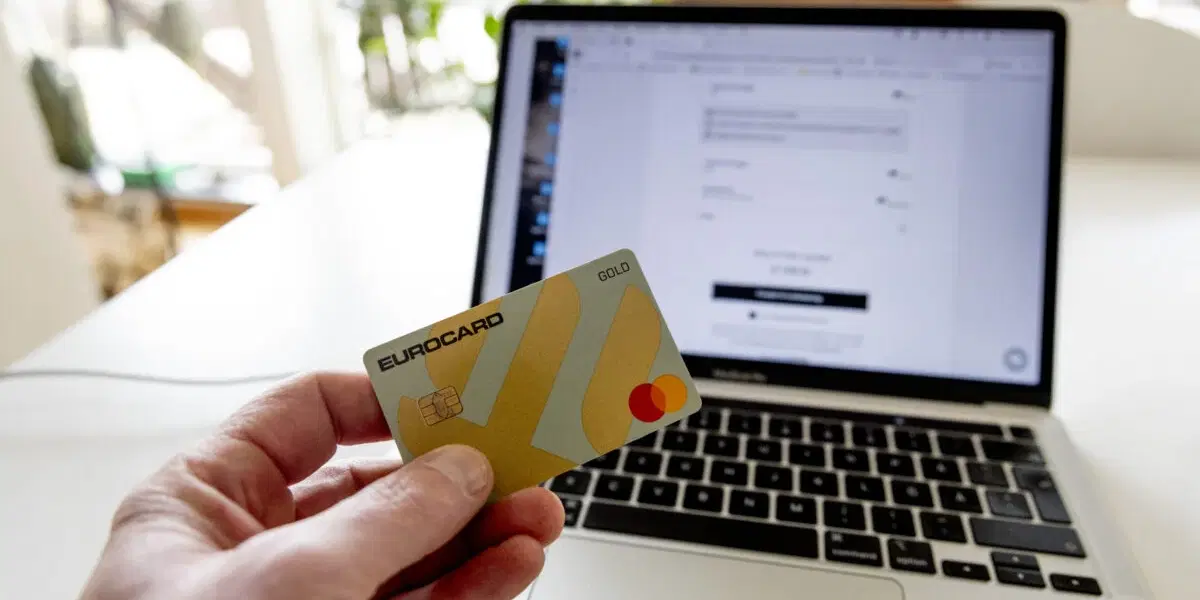
Du betalar räkningarna i tid och har pengar på sparkontot. Ändå kan gamla vanor göra att tusenlappar försvinner utan att du tänker på det. Här är fem ekonomiska fällor som är värda att kontrollera.
Sandra Sahlén
Uppdaterad: 16 sep. 2026Publicerad: 16 sep. 2026
ANNONS
ANNONS
Det krävs inte stora felbeslut för att privatekonomin ska bli onödigt dyr. Ett sparkonto med låg ränta, avgifter som får rulla vidare och pengar som ligger fel placerade kan tillsammans göra stor skillnad över tid.
Just nu finns dessutom anledning att se över sparkontot. När sparräntorna förändras kan några tiondelars skillnad ge över tusen kronor extra om året för den som har ett större kapital på banken.
1. Pengarna ligger på ett konto med låg ränta
En buffert ska vara lätt att komma åt. Det betyder inte att pengarna behöver ligga på ett konto som ger låg eller ingen ränta.
Skillnaderna mellan sparkonton kan vara stora och därför är det viktigt att jämföra både ränta och uttagsvillkor. För större belopp bör man också kontrollera att pengarna omfattas av den statliga insättningsgarantin.
Sedan den 1 januari 2026 är det högsta ersättningsbeloppet 1 150 000 kronor per person och institut. Garantin omfattar både kapital och upplupen ränta.
ANNONS
2. Utgifterna växer utan att du märker det
När inkomsten ökar är det lätt att även höja vardagskonsumtionen. Lite dyrare mat, fler restaurangbesök, resor eller andra inköp behöver inte kännas dramatiska var för sig.
Problemet uppstår när den högre konsumtionen blir permanent. Då kan en löneökning eller annan inkomstförstärkning passera genom hushållet utan att sparandet eller marginalerna faktiskt ökar.
ANNONS
Ett sätt att upptäcka förändringen är att jämföra några månaders kontoutdrag med samma period ett eller två år tidigare.
3. Gamla abonnemang fortsätter dra pengar
Streaming, appar, gymkort, tidningar och andra löpande tjänster är lätta att teckna och lika lätta att glömma.
Här finns dessutom svenska konsumentregler att känna till. Om ett tidsbestämt avtal ska förlängas automatiskt måste det framgå av avtalsvillkoren. Företaget ska normalt också påminna skriftligen senast en månad innan avtalet måste sägas upp. Det finns undantag, bland annat för avtal som förlängs med högst tre månader åt gången.
En snabb genomgång av bank- och korttransaktionerna kan därför avslöja kostnader för tjänster som inte längre används.
4. Långsiktiga pengar är placerade för kortsiktigt
Här behöver man skilja på buffert och långsiktigt sparande. Pengar som kan behövas snart bör inte utsättas för stora börssvängningar. För ett sparande med många år kvar kan alltför låg risk däremot minska möjligheten till värdeutveckling.
Pensionsmyndigheten framhåller att högre risk innebär både större möjlighet till värdeutveckling och större risk för förlust. Historiskt har aktiefonder gett bättre värdeutveckling än räntefonder över lång tid, men det finns ingen garanti för att det blir så framöver.
Det finns också en annan kostnad att kontrollera: Fondavgiften. Finansinspektionens undersökning visar att varannan svensk inte vet hur mycket de betalar för sitt fondsparande. Myndigheten betonar att avgifterna kan variera stort och påverka möjligheten till avkastning.
ANNONS
5. Bara en i hushållet har koll
Den sista fällan blir särskilt viktig senare i livet. I ett parförhållande är det praktiskt att dela upp arbetsuppgifterna. Men om bara en person känner till hushållets banker, försäkringar, sparande, lån och löpande avtal kan den andra hamna i en besvärlig situation om partnern blir sjuk eller går bort.
Det handlar inte om att båda måste sköta varje räkning. Däremot är det klokt att båda har en överblick över vilka ekonomiska åtaganden och tillgångar hushållet har och var informationen finns.
Det är också ett bra tillfälle att kontrollera sådant som annars lätt blir liggande: gamla konton, försäkringar, abonnemang och sparanden som inte setts över på flera år.
Små kostnader blir stora över tid
Gemensamt för de fem fällorna är att ingen behöver orsaka någon ekonomisk kris från en dag till en annan.
Det är snarare tiden som gör dem dyra. En för låg sparränta, en onödig fondavgift eller flera hundralappar i bortglömda abonnemang kan verka obetydliga under en enskild månad. När samma kostnader fortsätter år efter år blir summorna betydligt större.
Att regelbundet gå igenom konton, sparande, avgifter och avtal kan därför vara minst lika viktigt som att försöka spara några extra hundralappar varje månad.
Läs även: Här blir avståndet ett problem när du blir äldre – E55
ANNONS
ANNONS
Läs mer från E55 - vårt nyhetsbrev är kostnadsfritt:
Sandra Sahlén
Erfaren projektledare och skribent med bakgrund inom Content Marketing.
Sandra Sahlén
Erfaren projektledare och skribent med bakgrund inom Content Marketing.
ANNONS
ANNONS
Senaste nytt
Ekonomi
Fem pengafällor du kanske inte märker förrän de blivit dyra
16 sep. 2026
Ekonomi
Här blir avståndet ett problem när du blir äldre
16 sep. 2026
Bostad
Elräkningen kan bli 9 000 kronor dyrare – undvik misstagen i vinter
16 sep. 2026
Ekonomi
Riksbanken: Företag ser ljusare på framtiden
16 sep. 2026
Ekonomi
Fed väntas gå emot Trump – nu väntar räntehöjning
16 sep. 2026
ANNONS