
Svenska hushåll är flitiga sparare och hade i september 2 974 miljarder kronor insatta hos banker och andra finansinstitut, enligt Statistiska centralbyrån, SCB.

Ola Söderlund
Uppdaterad: 03 nov. 2026Publicerad: 03 nov. 2026
ANNONS
ANNONS
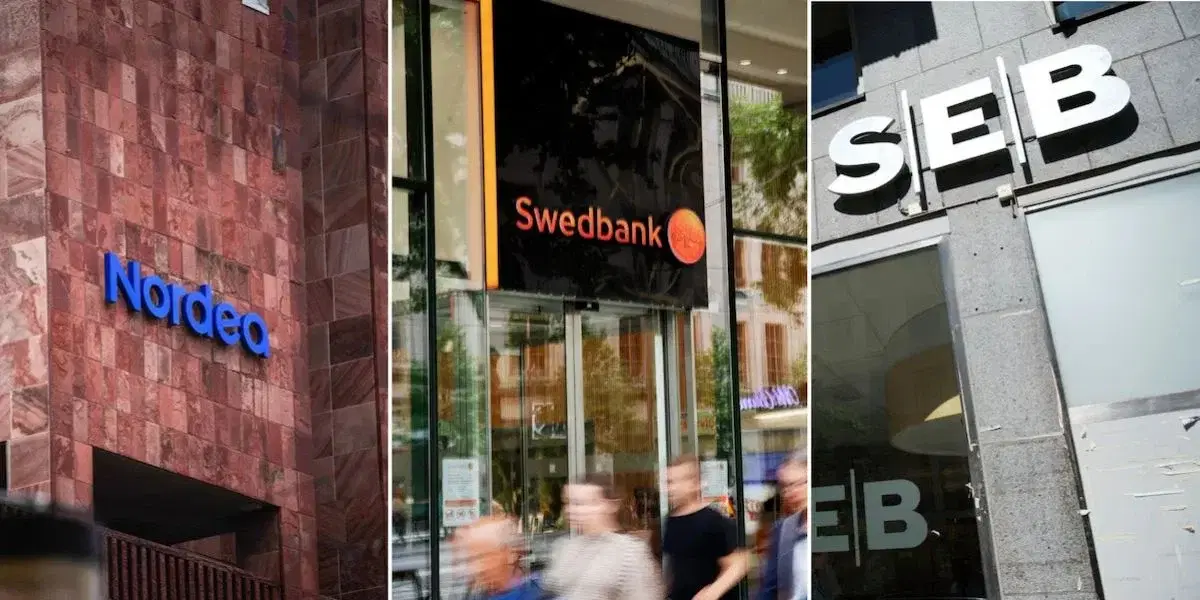
Merparten av dessa pengar, 2 200 miljarder kronor, ligger på konton helt utan bindningstid. Men avkastningen är ofta mycket låg och det gör att kunderna riskerar att gå miste om avsevärda summor varje. Enligt en rapport från Finansinspektionen, FI, är det framför allt storbankernas kunder som riskerar att få dåligt betalt för sitt sparande, skriver vår systertidning Dagens PS, som rapporterar om saken.
Storbankerna erbjuder lägst ränta
FI:s rapport visar att storbankerna har en betydande del av hushållens insättningar, samtidigt som deras räntenivåer hör till marknadens lägsta. Under den period då Riksbanken höjde styrräntan följde storbankerna inte med i samma takt och i oktober erbjöd flera av dem noll ränta på sina standardkonton.
Statistik visar att den genomsnittliga räntan på nya insättningar låg på låga 0,47 procent. Det kan jämföras med uppstickare och nischaktörer på marknaden som erbjuder betydligt högre avkastning på sina sparkonton.
Så mycket skiljer det i plånboken
Skillnaderna mellan bankerna blir tydliga när man räknar på ett faktiskt sparande. Om du placerar 200 000 kronor på ett sparkonto hos en av storbankerna där räntan är noll blir årsavkastningen obefintlig. Hos andra aktörer kan samma summa ge tusentals kronor i ränta under ett år.
Enligt en jämförelse från Konsumenternas Bank- och finansbyrå ger en sparränta på runt 2,4 procent en betydande extra summa efter skatt jämfört med ett storbankskonto. Eftersom summorna räknas på ett helt år utan bindningstid blir skillnaden kännbar för den som låter kapitalet ligga kvar.
Viktigt att kontrollera villkoren
Innan man flyttar sitt sparande till en ny aktör finns det flera viktiga faktorer att ta i beaktande. Det gäller att kontrollera vilka regler som gäller för uttag eftersom vissa banker begränsar antalet fria uttag per år eller kräver att pengarna binds under en bestämd period. Om sparandet tas ut i förtid kan det leda till extra avgifter eller att man förlorar den intjänade räntan.
ANNONS
Därtill är det centralt att säkerställa att kontot omfattas av insättningsgarantin. Den svenska statliga garantin skyddar sparande upp till 1 150 000 kronor per person och institut, vilket ger en extra trygghet för den som vill maximera sin avkastning utan att ta onödiga risker.
Läs mer från E55 - vårt nyhetsbrev är kostnadsfritt:
Ola Söderlund
Utbildad journalist med nästan 40 år i yrket. Har varit allmänreporter, kriminalreporter, jobbat med print och digitala medier, och var en tid chefredaktör för ett magasin på Dagens PS, samt under en kort period nyhetschef på dåvarande Miljöaktuellt och senare redaktionschef för News55.
Ola Söderlund
Utbildad journalist med nästan 40 år i yrket. Har varit allmänreporter, kriminalreporter, jobbat med print och digitala medier, och var en tid chefredaktör för ett magasin på Dagens PS, samt under en kort period nyhetschef på dåvarande Miljöaktuellt och senare redaktionschef för News55.
ANNONS
ANNONS
Senaste nytt
Ekonomi
Debatt: Pensionärer betalar högre skatt och kräver upprättelse
03 nov. 2026
Spara
Storbankernas usla sparräntor kostar kunder tusenlappar
03 nov. 2026
Ekonomi
Konjunkturuppgång syns i byggjättens orderbok
03 nov. 2026
Ekonomi
Ebba Busch: Elstöd för oktober betalas ut senare
03 nov. 2026
Ekonomi
Hackerattack mot matbutiker skapar oro för säkerheten i svenska hushåll
03 nov. 2026
ANNONS