
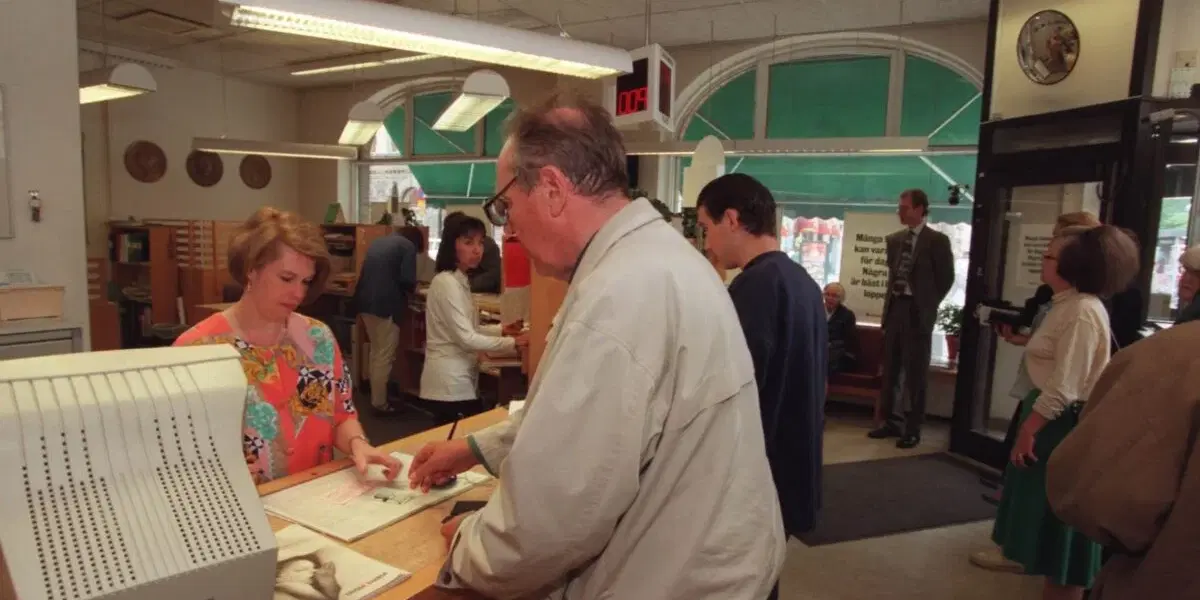
Personlig kontakt gör stor skillnad för hur nöjda svenskar är med sin bank. Allra högst betyg ger kunder som banken själv har tagit kontakt med. Trots det uppger bara omkring var tredje privatkund med personlig bankkontakt att banken tagit initiativ under det senaste året.
Sandra Sahlén
Uppdaterad: 08 okt. 2026Publicerad: 08 okt. 2026
ANNONS
ANNONS
Kundnöjdheten bland svenska bankkunder har sjunkit för andra året i rad. Men skillnaden mellan kunder med och utan en personlig bankkontakt är stor, och personer över 60 år hör till dem som ger bankerna högst betyg.
Det visar SKI Bank 2026 från Svenskt Kvalitetsindex. Undersökningen bygger på 15 112 intervjuer med privatkunder och genomfördes under augusti.
Nästan tio poäng skiljer kunderna åt
Privatkunder med en personlig kontakt ger ett kundnöjdhetsbetyg på 72,9 av 100. Bland kunder som saknar en sådan kontakt är resultatet 63,2.
Ännu större blir skillnaden när banken själv hör av sig. Kunder som banken tagit initiativ till kontakt med under det senaste året ger betyget 78,5. Bland övriga kunder med personlig bankkontakt är motsvarande resultat 70,1.
Trots skillnaden uppger bara omkring en tredjedel av privatkunderna med personlig kontakt att banken själv tagit initiativ under det senaste året.
”Det handlar inte om att ringa alla kunder oftare. Det handlar om att förstå när banken faktiskt kan göra skillnad”, säger Johan Parmler, vd för Svenskt Kvalitetsindex, i presentationen av undersökningen.
Läs även: Här har villapriserna rusat ifrån inkomsterna – E55
ANNONS
Bra relation är inte samma sak som bra pris
ANNONS
En bankkontakt som känner till kundens ekonomi kan vara värdefull, särskilt inför beslut om bolån, pension eller större förändringar i privatekonomin. Men ett högt betyg på servicen säger inte automatiskt att kunden har marknadens bästa villkor.
Konsumenternas Bank- och finansbyrå rekommenderar den som jämför banker att väga in både service, räntor och avgifter. För stora bolån kan en halv procentenhets lägre ränta innebära flera hundra eller tusen kronor lägre kostnad varje månad.
Det är inte heller nödvändigt att samla hela ekonomin på samma ställe. Ett betalkonto kan finnas hos en bank, sparandet hos en annan och bolånet hos en tredje. Den som delar upp tjänsterna behöver däremot kontrollera att avgifterna inte äter upp vinsten.
Byte behöver inte ta lång tid
Att stanna kvar enbart för att bytet verkar krångligt behöver inte heller vara rationellt. Enligt bankernas gemensamma rutin ska byte av konton och betaltjänster normalt kunna genomföras på tre till fem bankdagar när banken fått alla uppgifter som krävs och själva bankbytet kostar inget. Lån, aktier, fonder och pensionssparande ingår däremot inte i samma rutin och kan ta längre tid att flytta.
SKI:s undersökning visar hur högt kunder värderar en bank som faktiskt hör av sig. Men den som får god service har fortfarande anledning att kontrollera vad relationen kostar.
Läs mer: Banken tittar på din pension – så kan den påverka bolåneräntan – E55
ANNONS
ANNONS
Läs mer från E55 - vårt nyhetsbrev är kostnadsfritt:
Sandra Sahlén
Erfaren projektledare och skribent med bakgrund inom Content Marketing.
Sandra Sahlén
Erfaren projektledare och skribent med bakgrund inom Content Marketing.
ANNONS
ANNONS
Senaste nytt
Ekonomi
Granskning: Fel företag får miljardrabatt på elen
08 okt. 2026
Ekonomi
Se upp – snart blir dina gamla sedlar värdelösa
08 okt. 2026
Ekonomi
Bundna bolåneräntor drar iväg
08 okt. 2026
Hälsa
Tandläkaren avslöjar vanan han aldrig hoppar över
08 okt. 2026
Ekonomi
Banken får toppbetyg när den hör av sig – men få kunder får samtalet
08 okt. 2026
ANNONS