
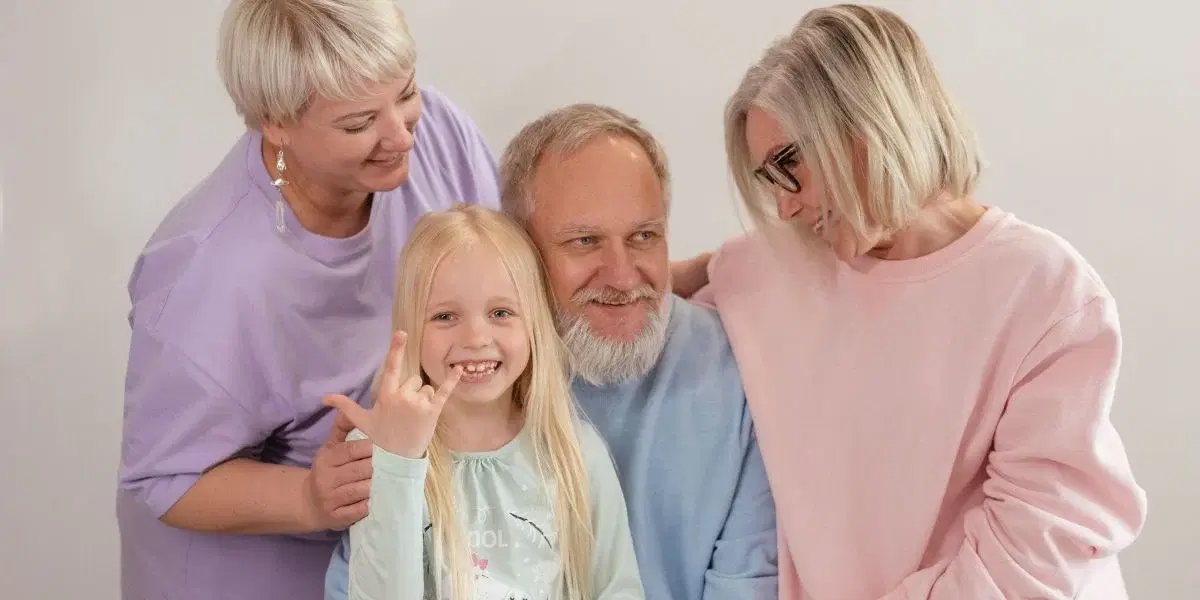
Att ge ekonomiskt stöd till sina vuxna barn är uppskattat under de år då livet ofta är som mest krävande ekonomiskt. Många äldre vill gärna hjälpa till men tvekar av rädsla för att den egna pensionen och tryggheten ska äventyras.

Ola Söderlund
Uppdaterad: 04 nov. 2026Publicerad: 04 nov. 2026
ANNONS
ANNONS
Enligt en undersökning från Kantar på uppdrag av SBAB uppger nästan hälften av svenskar mellan 60 och 69 år att de stöttar sina utflyttade barn ekonomiskt. En gåva kan göra stor nytta i stunden men det finns flera juridiska och ekonomiska regler att hålla reda på.
Gåvor är skattefria men räknas som förskott
Skatten på arv och gåva avskaffades i Sverige för 20 år sedan. Det innebär att en gåva till ett barn i regel är helt skattefri. Däremot gäller enligt ärvdabalken att det du ger till ett barn ska räknas av som förskott på arvet om inget annat har bestämts. Om du vill undvika att gåvan räknas av den dagen arvet ska fördelas behöver du upprätta ett tydligt gåvobrev. Ett gåvobrev är också ett effektivt verktyg för att förhindra framtida familjetvister, skriver vår systertidning Dagens PS.
Gåvobrev blir särskilt viktigt om gåvan rör fastigheter eller om du vill att egendomen ska vara barnets enskilda egendom. Om barnet senare säljer en aktiegåva beräknas vinsten utifrån din ursprungliga anskaffningskostnad. Vissa föräldrar väljer att spara pengar till barnen i ett eget namn eller via en kapitalförsäkring för att ha full kontroll över när utbetalningen ska ske.
Balansen mellan generositet och egen trygghet
Experter påpekar att det gäller att hitta en balans i hjälpen så att inte den egna pensionen eller bufferten drabbas negativt. Experter menar att det är svårt för unga vuxna att få ekonomin att gå ihop under småbarnsåren. Samtidigt varnar en del bedömare för att föräldrar ibland hjälper till i så stor utsträckning att de unga tappar kollen på sina faktiska utgifter.
Laura Varas, vd på analysföretaget Hearts and Wallets, säger till Market Watch att gåvor under livstid fyller en viktig funktion.
”Att ge medan man lever kan vara väldigt meningsfullt i stunden. Det är väldigt svårt för människor i 20- och 30-årsåldern att få ekonomin att gå ihop”, förklarar experten.
Rädsla för framtida vårdkostnader och oförutsedda utgifter gör att många äldre ändå håller hårt i plånboken, konstaterar Jessica Ray, rådgivare på Brighton Jones, i Market Watch.
ANNONS
Laglotten sätter gränser för testamentet
När det kommer till den slutgiltiga fördelningen efter din bortgång finns det fasta lagregler som skyddar arvingarna. Laglotten utgör hälften av den beräknade arvslottom och den kan inte testamenteras bort. Laglotten skyddar också barnen mot gåvor som har getts under sådana omständigheter att de till sitt syfte kan likställas med ett testamente.
Det handlar bland annat om gåvor som ges i livets slutskede eller om givaren har behållit nyttjanderätten till egendomen. Om laglotten har kränkts kan det drabbade barnet kräva att gåvan reduceras. Det förutsätter dock att talan väcks inom ett år från det att bouppteckningen har avslutats.
Läs mer från E55 - vårt nyhetsbrev är kostnadsfritt:
Ola Söderlund
Utbildad journalist med nästan 40 år i yrket. Har varit allmänreporter, kriminalreporter, jobbat med print och digitala medier, och var en tid chefredaktör för ett magasin på Dagens PS, samt under en kort period nyhetschef på dåvarande Miljöaktuellt och senare redaktionschef för News55.
Ola Söderlund
Utbildad journalist med nästan 40 år i yrket. Har varit allmänreporter, kriminalreporter, jobbat med print och digitala medier, och var en tid chefredaktör för ett magasin på Dagens PS, samt under en kort period nyhetschef på dåvarande Miljöaktuellt och senare redaktionschef för News55.
ANNONS
ANNONS
Senaste nytt
Bil
Dyra smällen för lyx-elbilen: Batteribyte kan kosta en halv miljon
04 nov. 2026
Pension
Sålde huset för evig kryssning – tvingades i land i Kambodja
04 nov. 2026
Ekonomi
Så fungerar gåva, arv och laglott när du vill stötta barnen
04 nov. 2026
Ekonomi
AI-aktier lyfte Wall Street – Apple tyngde
04 nov. 2026
Ekonomi
BMW sänker vinstprognos igen
04 nov. 2026
ANNONS