
Riksbanken höjde den 4 november styrräntan med 25 punkter. Det spiller över på ditt bolån och sparande. E55 reder ut vad effekterna blir på din privatekonomi.

Ola Söderlund
Uppdaterad: 05 nov. 2026Publicerad: 05 nov. 2026
ANNONS
ANNONS
Styrräntan stiger nu från 1,75 procent till 2,00 procent. Den nya nivån börjar gälla officiellt från den 11 november och beslutet markerar en tydlig kursändring från Riksbanken, som även flaggat för fler räntehöjningar framöver.
Riksbankens höjning nu var väntad, men den var den första ändringen av räntan sedan september 2025 och den första höjningen sedan 2023.
Globala konflikter driver på inflationstrycket
Bakgrunden till den stramare penningpolitiken är kopplad till den bredare, makroekonomiska utvecklingen där omvärldsfaktorerna spelar en avgörande roll. De globala inflationsdrivande krafterna förblir förhöjda. Det beror inte minst på omfattande störningar i leveranskedjorna som hänger ihop med den pågående konflikten i Mellanöstern.
Störningarna har spillts över på energimarknaderna och lett till att energipriserna har stigit ytterligare. Internationell inflation har därmed tagit fart. Det får Riksbanken att agera.
I Sverige är det komplex bild av inflationen. Den officiella inflationen, konsumentprisindex (KPI) med fast ränta låg på 1,5 procent i september, enligt Statistiska centralbyrån (SCB). Den siffran ligger i linje med Riksbankens senaste prognoser.
Samtidigt dämpas den officiella inflationstakten av direkta effekter från tillfälliga finanspolitiska åtgärder. Om man rensar bort dessa tillfälliga effekter ser verkligheten annorlunda ut. Då landar inflationen i stället på 3 procent. Det mått som bäst speglar den underliggande prisutvecklingen, och utan energipriser landar inflationen på 1,6 procent, något lägre än väntat.
ANNONS
Indikatorer pekar mot ihållande kostnadstryck
Trots att vissa underliggande mått har varit något mildare än förväntat lämnar Riksbanken lite åt slumpen. Flera centrala indikatorer pekar tydligt på att kostnadstrycket i ekonomin fortsätter att ligga över det normala. Den svenska centralbanken betonar att situationen kräver handling för att säkerställa prisstabiliteten på sikt.
ANNONS
Beslutsfattarna har noga vägt samman dessa faktorer. Riksbanken sammanfattar läget i sin uppdatering genom att konstatera att ”det penningpolitiska läget kräver beslutsamhet för att hantera de importerade prisökningarna”.
Risken finns för att inflationen biter sig fast på en för hög nivå, är bedömningen.
Osäker framtid för svenska hushåll och företag
Höjningen till två procent får omedelbara konsekvenser för både hushåll och företag som nu måste anpassa sig till ett dyrare ränteläge. Lånekostnaderna stiger, vilket dämpar efterfrågan i ekonomin.
Samtidigt står det klart att Riksbanken följer utvecklingen med spänning. Någon ny fullständig penningpolitisk rapport med uppdaterade långtidsprognoser publicerades inte i samband med novemberbeslutet. Nästa stora rapport med nya prognoser väntas i stället den 16 december.
Om situationen kräver det står ytterligare åtgärder till buds. Riksbanken lyfter fram att ”fortsatta räntejusteringar kan bli aktuella om prisutvecklingen inte dämpas i den takt som krävs”.
Så ser bankernas prognos ut för styrräntan
Nordea räknar med att styrräntan blir kvar på den nuvarande nivån efter Riksbankens möte i december, men att den sedan höjs på nytt till 2,25 procent i februari nästa år.
”Riksbanken har inlett vad vi förväntar oss blir en gradvis och kort åtstramningscykel”, säger bankens ekonom Torbjörn Isaksson.
ANNONS
Nordea och Swedbank sa att en höjning i februari skulle bli Riksbankens sista i räntecykeln.
”Vi håller fast vid vår prognos om ytterligare två höjningar under 2027, med den första i mars 2027”, skriver samtidigt DNB i en not som citeras av irländska RTÉ.
Den svenska inflationen är fortfarande relativt dämpad, på 1,1 procent i september, medan den svenska kronan har stärkts de senaste veckorna, vilket dämpar den importerade inflationen.
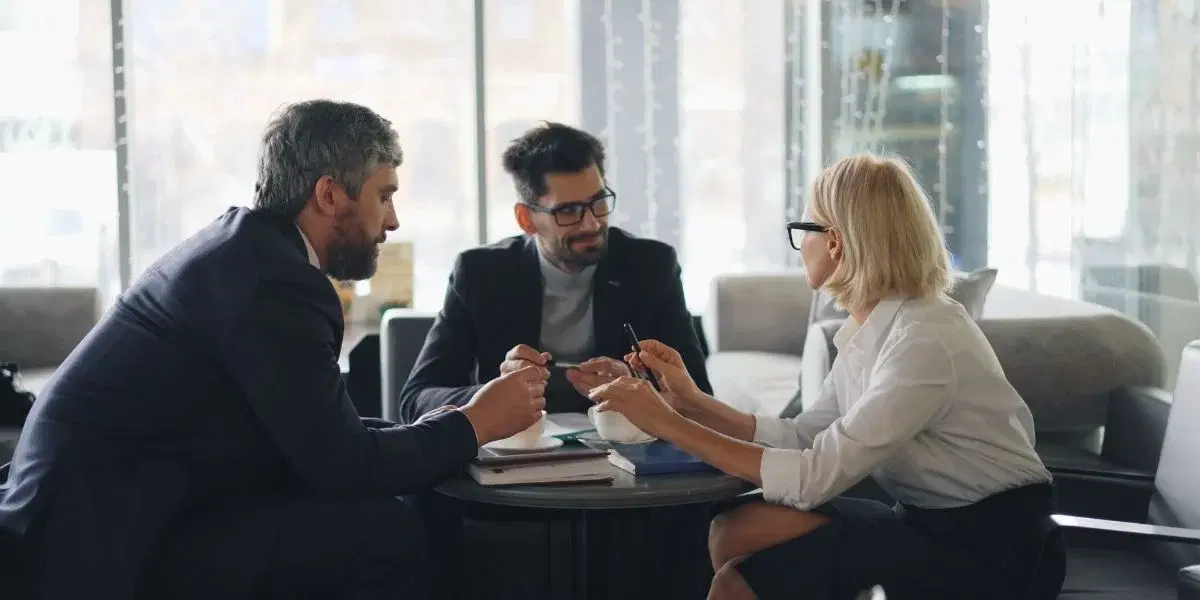
Så påverkar höjda styrräntan privatekonomin
Många bolånetagare tror att en höjning från Riksbanken ger en omedelbar effekt på det egna lånet. Sanningen är en annan eftersom bolånen inte påverkas direkt av de enskilda räntebeskedet. Bankernas upplåningskostnader styrs nämligen av flera olika faktorer på de finansiella marknaderna.
Enligt Nordea kan bankens totala finansieringskostnad förklaras på följande sätt: ”Vi som bank behöver ta hänsyn till hela finansieringskostnaden när vi sätter bolåneräntan och fattar räntebeslut.”
Det betyder att räntorna justeras löpande över tid i stället för att följa Riksbankens beslut slaviskt. Om du oroar dig för framtida räntehöjningar kan det vara klokt att binda hela eller delar av ditt bolån. Det går också att använda ett räntetak för att få ett skydd mot stigande räntor utan att binda hela lånet.
Det blir effekten på dina privatlån och krediter
Alla lån reagerar inte på samma sätt när Riksbanken justerar sin ränta. Lån med helt rörlig ränta som kreditkort och privatlån påverkas betydligt snabbare av förändringar i styrräntan. Räntan på den här typen av lån justeras utifrån det nya ränteläget. Hushåll som har flera mindre krediter rekommenderas att se över sina lån för att pressa ner de månatliga utgifterna.
ANNONS
Att samla dyra lån och krediter till ett enda lån kan vara en effektiv åtgärd för att få bättre kontroll över ekonomin. Riksbankens beslut påverkar dessutom kronans värde på valutamarknaden. En höjd ränta stärker i regel kronan, vilket gör att importerade varor blir billigare för svenska konsumenter.
Så påverkar styrräntan dina sparpengar
När ränteläget förändras är det dags att se över både lån och sparande. Ett regelbundet sparande ger ett större ekonomiskt handlingsutrymme oavsett hur räntan utvecklas framöver. När det gäller avkastningen på sparkonton strävar bankerna enligt egen utsago efter att vara konkurrenskraftiga.
Nordea beskriver sin strategi på följande sätt: ”Vi strävar alltid efter att vara konkurrenskraftiga och ser kontinuerligt över vår prissättning.”
Det innebär att sparräntorna justeras löpande för att matcha marknadens utveckling. Hushållen uppmanas därför att boka ett rådgivningsmöte med sin bank för att gå igenom sin helhetsbild. En genomgång av både bolån och sparande skapar trygghet i en tid av förändring.
Sparräntorna hos svenska storbanker är uselt låga
Det bör understrykas att de svenska storbankerna återkommande får hård kritik för sina låga sparräntor, vilket både E55 och vår systertidningen Dagens PS rapporterat om flera gånger.
Observera att bankerna inte alltid höjer sparräntan direkt när styrräntan går upp. Vissa banker dröjer veckor eller månader, medan andra väljer att inte höja alls.
Statliga bolånebanken SBAB höjde redan i september sparräntan för sina kunder med bundet sparande i banken, som vi tidigare berättat.
ANNONS
Hur snabbt och mycket sparräntan styrs av banken beror ofta på hur gärna de vill attrahera till insättningar från kunder (deras inlåningsbehov) och hur hård konkurrensen är på marknaden, snarare än ett direkt krav från Riksbanken.
Jämför sparräntan mellan storbanker och konkurrenter
På rörliga sparkonton kan banken ändra räntan snabbt, men de är ofta sena med att höja den till kundernas fördel. På bundna sparkonton låser du räntan över en bestämd period (till exempel 3, 6, 12 månader eller flera år), vilket gör att den inte ändras under bindningstiden, skriver Compricer.
Rådet är att jämföra sparräntan mellan storbankerna och nischbankerna. Kolla alltid om kontot har fria uttag samt om det omfattas av den statliga insättningsgarantin (vilket skyddar dina pengar upp till ett visst belopp om banken skulle gå i konkurs). Från och med den 1 januari 2026 är maxbeloppet för insättningsgarantin justerat till 1 150 000 kronor, har Riksgälden beslutat.
Läs mer från E55 - vårt nyhetsbrev är kostnadsfritt:
Ola Söderlund
Utbildad journalist med nästan 40 år i yrket. Har varit allmänreporter, kriminalreporter, jobbat med print och digitala medier, och var en tid chefredaktör för ett magasin på Dagens PS, samt under en kort period nyhetschef på dåvarande Miljöaktuellt och senare redaktionschef för News55.
Ola Söderlund
Utbildad journalist med nästan 40 år i yrket. Har varit allmänreporter, kriminalreporter, jobbat med print och digitala medier, och var en tid chefredaktör för ett magasin på Dagens PS, samt under en kort period nyhetschef på dåvarande Miljöaktuellt och senare redaktionschef för News55.
ANNONS
ANNONS
Senaste nytt
Bil
Stark elbilsvändning: Försäljningen rusar i Norrland
05 nov. 2026
Bil
Regeringen slopade elstödet – nu vill de porta bensinbilarna
05 nov. 2026
Ekonomi
Hoppsan! Inflationen faller oväntat mycket
05 nov. 2026
Ekonomi
Swedbank höjer räntan – nu blir bolånet dyrare
05 nov. 2026
Ekonomi
Guide: Så påverkas ditt bolån och sparande av höjda styrräntan
05 nov. 2026
ANNONS