
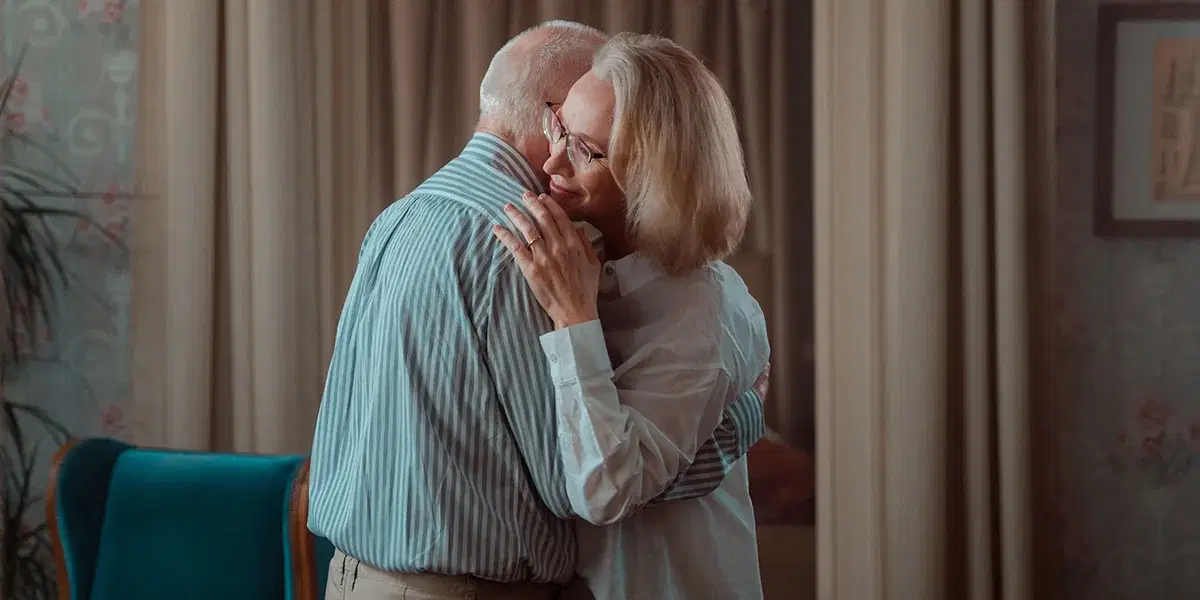
När den ena går i pension medan den andra har många år kvar på jobbet förändras hela hushållets ekonomi. För par med stor åldersskillnad finns dessutom pensionsbeslut som kan få betydelse långt efter att den äldre partnern har slutat arbeta.
Sandra Sahlén
Uppdaterad: 16 sep. 2026Publicerad: 16 sep. 2026
ANNONS
ANNONS
Ett par där den ena är 60 och den andra 70 behöver inte bara planera för två olika pensionsdatum. Sparandet kan behöva räcka under en lång period, samtidigt som efterlevandeskydd och tjänstepension får större betydelse om den yngre partnern blir ensam kvar.
Det är också viktigt att veta vad som händer med pensionen när en partner dör. Efterlevandeskydd kan ge ekonomisk trygghet, men det sänker samtidigt den egna pensionen.
Åldersskillnaden påverkar pensionsplanen
Amerikanska Kiplinger lyfter fram par med stor åldersskillnad som en grupp där den vanliga pensionsplaneringen lätt blir för enkel. När pensioneringen sker vid olika tidpunkter måste hushållet klara flera ekonomiska faser.
Den äldre kan vilja sluta arbeta medan den yngre fortfarande har många arbetsår kvar. Senare kan båda leva på pension, och om den äldre dör först kan den yngre behöva klara ekonomin ensam under lång tid.
Det gör det särskilt viktigt att räkna på hushållets inkomster efter bådas pensionering och efter ett eventuellt dödsfall.
ANNONS
Skyddet kan bli dyrt med yngre partner
I Sverige blir åldersskillnaden särskilt tydlig när efterlevandeskydd för premiepensionen ska väljas. Skyddet innebär att premiepensionen fortsätter att betalas ut till partnern om den pensionerade dör först. Den egna pensionen blir samtidigt lägre.
Pensionsmyndighetens egna räkneexempel visar hur stor skillnaden kan bli.
ANNONS
| Pensionärens ålder | Utan efterlevandeskydd | Partner 50 år | Partner 60 år | Partner 70 år |
|---|---|---|---|---|
| 63 år | 1 000 kr | 705 kr | 830 kr | 930 kr |
| 66 år | 1 000 kr | 650 kr | 775 kr | 905 kr |
| 70 år | 1 000 kr | 545 kr | 670 kr | 830 kr |
För en 70-åring med en 50-årig partner sjunker premiepensionen i exemplet från 1 000 till 545 kronor när efterlevandeskydd väljs. Förklaringen är att pensionen då beräknas för två personer och kan behöva betalas ut under betydligt längre tid.
Beslutet kan vara svårt att ändra
Efterlevandeskydd för premiepensionen väljs normalt när du första gången ansöker om att få premiepension utbetald. När skyddet väl har valts går det inte att fritt ta bort det senare.
Det gör beslutet särskilt viktigt för par med stor åldersskillnad. Den äldre behöver väga sin egen lägre pension mot den ekonomiska trygghet som den yngre partnern kan få om den äldre dör först.
Premiepensionen är dessutom bara en del av bilden. Tjänstepensionen kan innehålla återbetalningsskydd och andra efterlevandeskydd. Även där innebär skyddet normalt att den egna pensionen blir lägre.
Kontrollera vad den yngre faktiskt får
Den allmänna pensionen är inte ett kapital som normalt ärvs av partnern. När en person dör upphör huvuddelen av den egna allmänna pensionen. Premiepensionen kan fortsätta till partnern om ett giltigt efterlevandeskydd finns.
Det finns även statlig efterlevandepension, men reglerna är begränsade. En make eller maka som är yngre än 67 år kan under vissa förutsättningar få omställningspension. Även vissa sambor omfattas, bland annat om paret har eller har haft gemensamma barn.
ANNONS
För ett par med stor åldersskillnad är därför en fråga särskilt viktig: Hur ser den yngre partnerns ekonomi ut om den äldre dör först?
Svaret finns inte i en enda pensionsprognos. Allmän pension, tjänstepension, efterlevandeskydd, eget sparande, bostad och eventuella lån behöver räknas tillsammans.
Fyra saker att tänka på
För par som skiljer flera år i ålder är det framför allt fyra uppgifter som behöver finnas på bordet när man talar om detta:
- När var och en planerar att sluta arbeta och hur inkomsterna förändras då
- Vilka efterlevandeskydd som finns i premiepension och tjänstepension och vad de kostar i lägre egen pension
- Hur mycket den yngre partnern skulle ha kvar att leva på om den äldre dör först
- Hur länge sparandet kan behöva räcka om den yngre lever många år efter den äldre
Stor åldersskillnad behöver inte vara ett ekonomiskt problem. Men två olika pensionsdatum och en längre möjlig tid som efterlevande gör att samma pensionsplan inte passar alla par.
Läs även: Har du ett äldre körkort? Då kan en återkallelse ta bort din rätt för alltid – E55
ANNONS
ANNONS
Läs mer från E55 - vårt nyhetsbrev är kostnadsfritt:
Sandra Sahlén
Erfaren projektledare och skribent med bakgrund inom Content Marketing.
Sandra Sahlén
Erfaren projektledare och skribent med bakgrund inom Content Marketing.
ANNONS
ANNONS
Senaste nytt
Ekonomi
Stor åldersskillnad? Då kan pensionen bli en ekonomisk fälla
16 sep. 2026
Bil
Har du ett äldre körkort? Då kan en återkallelse ta bort din rätt för alltid
15 sep. 2026
Ekonomi
Äldre får mer pengar – unga halkar efter
15 sep. 2026
Bil
Bensinen 1,35 kronor dyrare på två dagar
15 sep. 2026
Pension
Oron delar generationerna – unga tappar tron på pensionssystemet
15 sep. 2026
ANNONS