
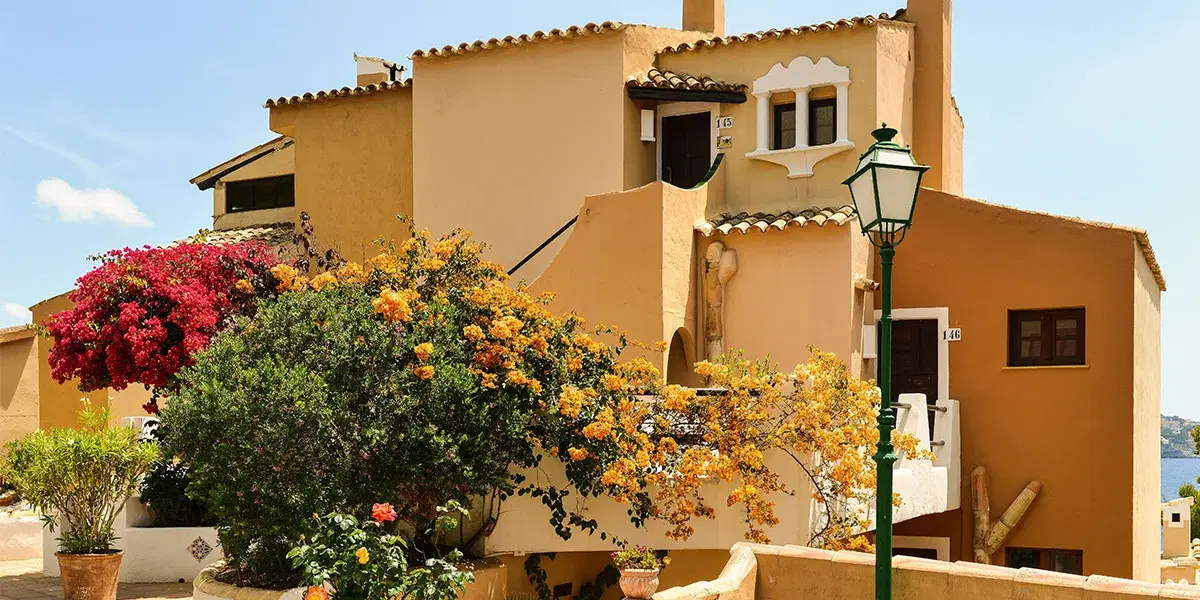
Räntan på nya bostadslån i Spanien har passerat 3 procent samtidigt som lånebeloppen har stigit kraftigt. För svenskar som köper bostad med lån i Spanien blir både räntan och kronans värde mot euron avgörande för kalkylen.
Sandra Sahlén
Uppdaterad: 02 okt. 2026Publicerad: 02 okt. 2026
ANNONS
ANNONS
Svenska köpare har redan fått betala allt mer för bostäder på den spanska marknaden. I genomsnitt betalade svenskar över 3 600 euro per kvadratmeter under andra halvåret 2025, trots att antalet svenska köp minskade.
Nu kommer ytterligare en faktor in i kalkylen. Färska siffror från Spaniens statistikmyndighet INE visar att den genomsnittliga räntan på nya bostadslån låg på 3,01 procent i juli.
Lånebeloppen har ökat med 10,9 procent
Även storleken på de nya lånen har stigit.
Det genomsnittliga bostadslånet uppgick till 180 785 euro i juli. Det är 10,9 procent mer än under samma månad förra året.
Totalt registrerades 43 372 nya bostadslån, 3,5 procent färre än i juli 2025. Trots färre lån ökade det sammanlagda utlånade beloppet till bostadsköp med 7 procent på ett år.
Statistiken visar därmed att de nya lånen i genomsnitt har blivit betydligt större.
Läs även: Har du råd med hyran som pensionär? Så mycket kostar boendet – E55
ANNONS
Siffran gäller nya bostadslån
ANNONS
Det är viktigt att skilja den nya statistiken från räntan på redan befintliga bolån. INE 3,01 procent är den genomsnittliga initiala räntan på de nya bostadslån som registrerades. Den säger inte att alla som redan äger en bostad i Spanien nu betalar 3,01 procent.
Ett befintligt lån kan ha fast eller rörlig ränta och helt andra villkor.
För ett rörligt spanskt bostadslån är Euribor ofta en viktig del av räntesättningen. När referensräntan förändras kan kostnaden därför ändras när lånet ska räntejusteras.
ECB har höjt räntan
Europeiska centralbanken, ECB, höjde den 10 september sina tre styrräntor med 0,25 procentenheter.
Inlåningsräntan ligger därefter på 2,50 procent och räntan för de huvudsakliga refinansieringstransaktionerna på 2,65 procent.
ECB pekar på ett fortsatt högt inflationstryck. I bankens septemberprognos beräknas inflationen i euroområdet i genomsnitt bli 3,0 procent under 2026 och 2,5 procent under 2027.
Hur det slår mot ett enskilt bostadslån beror på låneform, bankens marginal, återstående löptid och när räntan ska omprövas.
Kronan kan förstärka kostnaden
ANNONS
För svenska bostadsägare finns dessutom en risk som spanska hushåll inte har på samma sätt: valutakursen.
Ränta, amortering och många löpande kostnader för bostaden betalas i euro. Pension, lön eller andra inkomster kan däremot komma i svenska kronor.
Om euron stärks mot kronan blir betalningen dyrare räknad i kronor även om den spanska låneräntan inte förändras.
Det gör att två priser är värda att följa för svenska bostadsägare: räntan på lånet och priset på euron. För den som planerar ett nytt bostadsköp behöver båda finnas med när boendekostnaden räknas ut.
Källor: Spaniens statistikmyndighet INE, Europeiska centralbanken
Läs mer: Svårare att pruta på bolånet – så pressar du räntan hos banken – E55
ANNONS
Läs mer från E55 - vårt nyhetsbrev är kostnadsfritt:
Sandra Sahlén
Erfaren projektledare och skribent med bakgrund inom Content Marketing.
Sandra Sahlén
Erfaren projektledare och skribent med bakgrund inom Content Marketing.
ANNONS
ANNONS
Senaste nytt
Bostad
Bolåneräntan över 3 procent i Spanien – så påverkas svenska ägare
02 okt. 2026
Ekonomi
Överlevde två giftinjektioner som skulle döda henne – nu stoppas avrättningarna
02 okt. 2026
Bil
Volvo Cars skrotar prognosen – planerar åtgärder
02 okt. 2026
Hälsa
Otillåtet ämne hittat i ekologiska vindruvor från svenska mataffären
02 okt. 2026
Bostad
Hyreshöjningarna på väg ner
02 okt. 2026
ANNONS